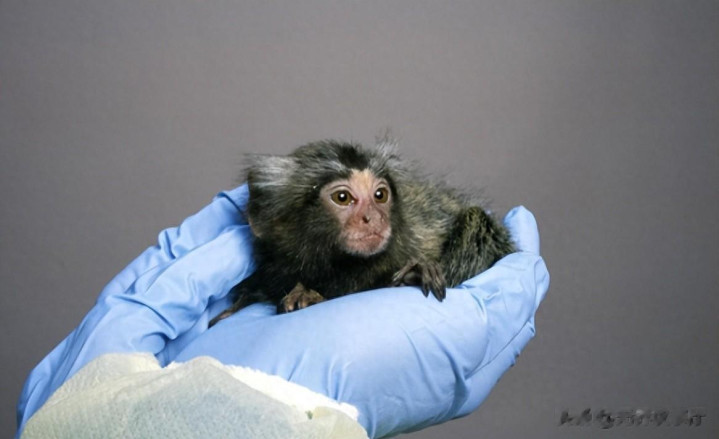
哈喽大家好专业股票配资网,今天小无带大家聊聊创新药圈的热议事——13万一只的实验猴抢疯了,有钱难买还让中小企业犯愁,这背后藏着啥门道?
天价猴抢不到还被巨头截胡
这波行情最受伤的不是大企业,而是那些搞创新的中小企业。
有生物科技公司负责人直接吐槽:“好猴子都被大公司优先挑走了,剩下的要么质量不达标,要么价格高到我们扛不住,说白了就是抢不到也买不起。”
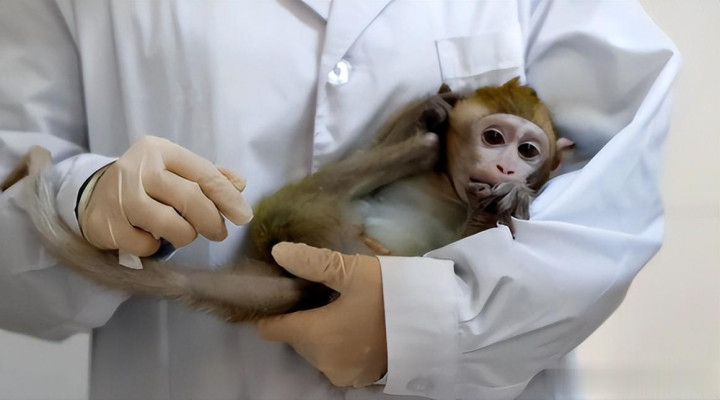
我寻思着这事儿太致命了,创新药研发最关键的就是临床前研究,而实验猴是最接近人类的模式动物,单款新药光药效学和毒理学研究就得耗40到60只。
现在中小企业连猴子都搞不到,研发项目直接在起步阶段就停摆,长期下去行业创新活力不就萎缩了?搞不好会形成“巨头垄断资源、创新停滞不前”的恶性循环。
供给断档+巨头垄断的双重坑
可能有人会问,不就是一只猴子吗?怎么会缺成这样?其实这背后是供给端的硬伤和资源分配的失衡,俩坑叠一块儿,想不缺都难。
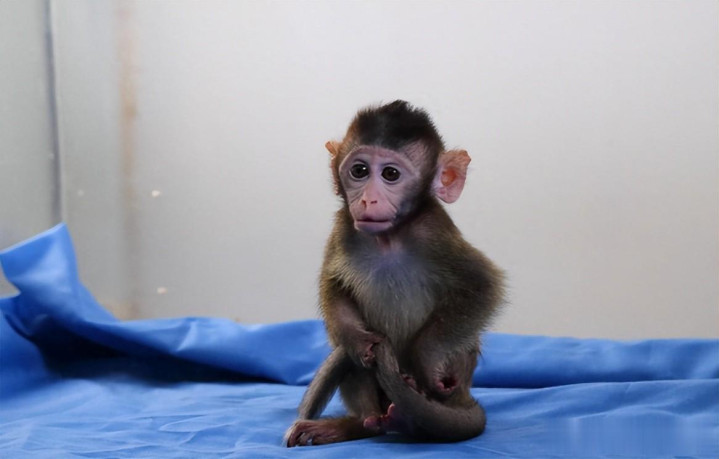
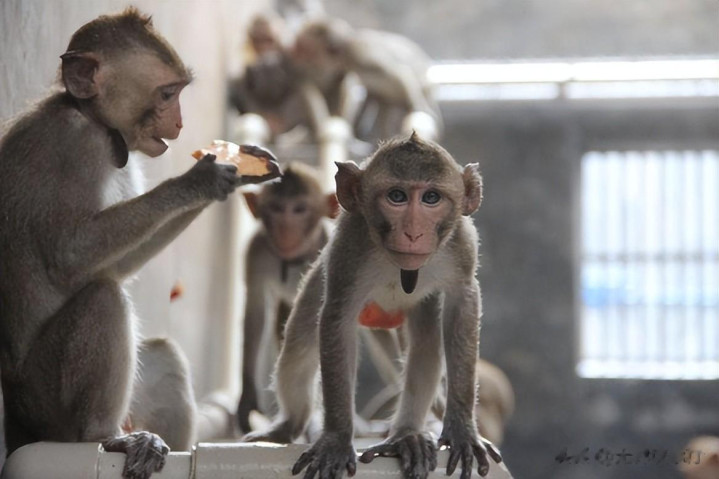
先说说供给端,食蟹猴这东西本身就是“慢周转”资源,繁殖率低还只生一个,从繁育到3岁达标能用,至少得等6到7年,繁殖成活率也就40%,短期想扩产根本不现实。
更坑的是上一轮猴价高位的时候,不少养殖场为了快速变现,搞“有猴就卖”的短视操作,把本该留着繁育的年轻种猴都卖了,直接导致现在繁殖种群断层。
中国实验灵长类养殖开发协会的数据摆在那儿:2023年8岁以上的老龄母猴占比高达80%,2020年还只有56.8%,老龄母猴繁殖能力大降,供给自然更跟不上了。
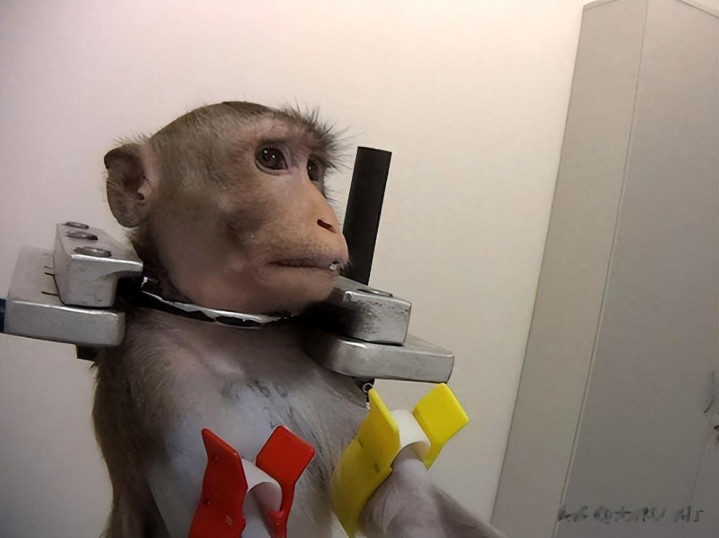
雪上加霜的是,实验猴资源还在往CRO巨头手里集中,药明康德收购了广东春盛猴场,益诺思跟华珍养殖场搞股权合作,昭衍新药还在广西、江苏建了专属养殖基地,巨头直接把货源锁死了,这不是垄断是什么?
而且这猴价暴涨也不是第一次了,2019到2022年就涨过一波,从不足7000元飙到16万元,涨幅超20倍。
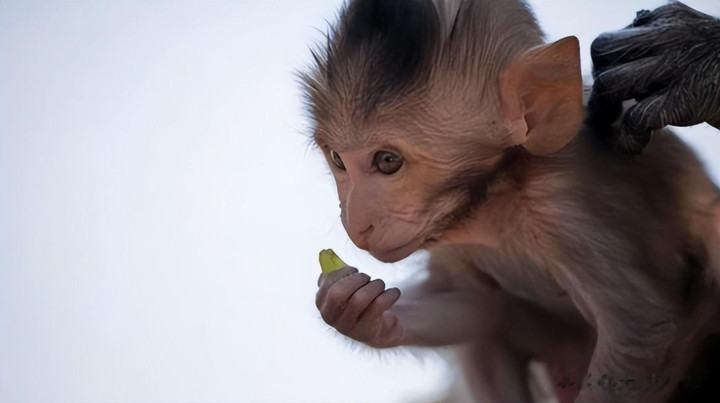
现在新一轮涨价,说白了就是全球医药研发往生物技术转,国内药企都扎在PD-1、ADC这些热门赛道,需求猛增。
2023年起药明康德、康龙化成这些头部CRO企业新订单同比涨了超13%,需求上来了,供给又跟不上,价格能不疯涨吗?
短期救急+长期布局才管用
面对“无猴可用”的困境,行业也在想办法,但想真正破局,不能只盯着“找替代”这一条路。
短期内,类器官、器官芯片这些替代技术确实让人看到希望,像肝脏芯片、肾脏芯片这种微生理系统,已经能在部分毒理学研究里提供可靠数据,计算毒理学、AI预测模型这些非动物方法也在升级,能缓解一部分需求压力。
但说实话,这些技术现在还没法完全替代实验猴,比如神经科学、传染病研究这些需要精准模拟人类复杂生理反应的领域,非人灵长类动物的价值暂时没人能替代。
所以长期来看,还是得建科学的实验动物战略储备体系,比如优化种猴年龄结构,让养殖场别再搞短视操作;推动养殖技术标准化,提升实验猴质量,让咱们的研究数据能被国际认可;再搭个国家层面的资源共享平台,打破巨头垄断,给中小企业一条活路。
值得一提的是,实验猴供应紧张不是中国独有的问题,美国国家卫生研究院的数据显示,过去五年美国实验猴价格也涨了数倍。
但咱们有全球规模最大的实验猴养殖种群,这是优势也是责任。
我觉得中国创新药产业想真正走向全球,不能只跟着热点赛道跑,得把基础资源保障的短板补上,从“养殖大国”变成“科研强国”。
毕竟创新不是单一环节的突破,得整个产业链协同发力专业股票配资网,把实验资源、研发创新、企业生态这些环节都理顺了,才能走得稳、走得远。
钱龙配资提示:文章来自网络,不代表本站观点。
相关文章
热点资讯